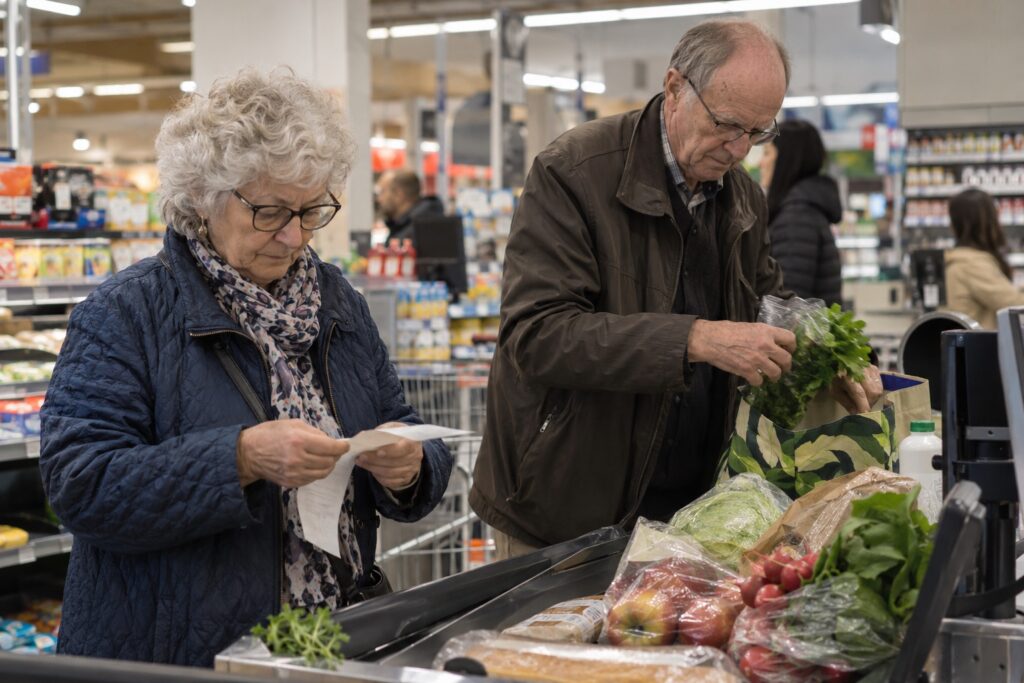
Rosnące ceny potrafią zmienić atmosferę zwykłego dnia. Zakupy wyglądają podobnie jak wcześniej, a rachunek jest wyższy. Człowiek zaczyna zastanawiać się nad każdym dodatkiem do koszyka i irytuje się na siebie, że nie przewidział kolejnej opłaty. W domu rozmowa o pieniądzach coraz łatwiej przechodzi w spór: jedno chce szybciej ciąć wydatki, drugie czuje, że życie składa się już wyłącznie z ograniczeń. Poczucie bezpieczeństwa maleje nie tylko dlatego, że brakuje konkretnej kwoty. Maleje też dlatego, że trudno przewidzieć, na co wystarczą pieniądze w następnym miesiącu.
W tym wpisie
Najważniejsze w tym tekście
- Zapisz rzeczywiste wpływy, wydatki oraz terminy płatności, zamiast planować idealny miesiąc na papierze.
- Porównuj całkowite koszty, w tym czas i transport; promocja powinna odpowiadać realnej potrzebie.
- Wybierz kilka wykonalnych zmian i sprawdź efekty, pamiętając, że budżet nie rozwiąże każdego niedoboru.
Nie każdy problem finansowy da się rozwiązać dokładniejszą listą zakupów. Przy zbyt niskich dochodach budżet może pozostać napięty nawet po rozsądnych zmianach. Warto to powiedzieć jasno, aby porządkowanie wydatków nie zamieniło się w obwinianie człowieka za sytuację, na którą ma ograniczony wpływ. Jednocześnie kilka dobrze wybranych decyzji potrafi zmniejszyć chaos i pokazać, gdzie potrzebna jest większa zmiana. Ten tekst dotyczy organizacji domowych finansów. Nie jest indywidualną rekomendacją kredytową ani inwestycyjną; przy konkretnych umowach i zobowiązaniach trzeba sprawdzić własne warunki oraz aktualne zasady.
Inflacja opisuje średnią, a ty płacisz własne rachunki
Wskaźnik inflacji nie jest dokładnym pomiarem zmiany kosztów każdego domu. Główny Urząd Statystyczny wyjaśnia sposób obliczania wskaźnika cen konsumpcyjnych, który wykorzystuje określony system wag. Twoje wydatki mogą mieć inną strukturę. Osoba wynajmująca mieszkanie, rodzina z małym dzieckiem i emeryt ponoszą różne koszty. Dlatego możesz odczuwać większą presję, niż sugeruje ogólna liczba, albo mniejszą, jeśli ceny twoich najważniejszych zakupów zmieniają się inaczej. Nie ma sensu spierać się z własnym rachunkiem na podstawie jednego nagłówka.
Warto również rozróżnić spowolnienie wzrostu cen od ich spadku. Niższa inflacja nie oznacza automatycznie powrotu do wcześniejszych cen. Dla domu ważniejsze od samego komentarza ekonomicznego będzie porównanie konkretnych wydatków z kilku okresów. Sprawdź rachunki, czynsz, transport i zakupy, które robisz regularnie. Nie musisz wyliczać własnego profesjonalnego indeksu. Chodzi o zobaczenie, co rzeczywiście zmieniło się w twojej sytuacji. Dzięki temu decyzje mogą odpowiadać realnym kosztom, zamiast wynikać z ogólnego wrażenia, że wszystko jest droższe i niczego nie da się uporządkować.
Zacznij od obrazu obecnej sytuacji, bez poprawiania go na papierze
Budżet często wygląda dobrze, bo zapisujemy w nim to, co powinniśmy wydawać, a nie to, co rzeczywiście wydajemy. Pomijamy małe zakupy, nieregularne opłaty i wydatki, których się wstydzimy. Potem pieniądze znowu się kończą, a człowiek uznaje, że nie umie trzymać planu. Na początku potrzebujesz uczciwego obrazu, nie idealnego miesiąca. Zobacz wpływy, stałe opłaty, codzienne zakupy i zdarzenia, które pojawiają się rzadziej. Jeśli pełny przegląd jest zbyt trudny, zacznij od jednego tygodnia albo od rachunków za mieszkanie i transport.
Consumer Financial Protection Bureau opisuje podstawowe kroki tworzenia budżetu: poznanie wpływów, wydatków i terminów płatności. To ogólne narzędzia organizacyjne, a nie polskie przepisy finansowe. W praktyce możesz użyć notesu, prostego arkusza lub aplikacji, którą rozumiesz. Najlepszy system to taki, do którego wracasz i w którym nie gubią się istotne koszty. Nie potrzebujesz kilkudziesięciu kategorii. Jeśli podział utrudnia zapis, uprość go. Celem jest uzyskanie informacji potrzebnych do decyzji, a nie stworzenie pięknego raportu o własnej dyscyplinie.
Sprawdź nie tylko ile, ale także kiedy
Dom może mieć dodatni bilans miesiąca i jednocześnie brak pieniędzy przed konkretną datą. Wynagrodzenie wpływa później niż czynsz, a kilka rachunków pojawia się w jednym tygodniu. Warto ułożyć prosty kalendarz wpływów i płatności. Zobaczysz, kiedy robi się ciasno, i możesz wcześniej zdecydować, które środki muszą pozostać na koncie. Nie myl dostępnego salda z kwotą wolną do wydania. Część pieniędzy już ma zadanie, choć przelew jeszcze nie został wykonany. To szczególnie ważne przy nieregularnych dochodach lub kilku źródłach wpływów.
Jeżeli terminy tworzą problem, sprawdź, czy możliwa jest zgodna z umową zmiana dnia płatności albo inne uporządkowanie procesu. Nie zakładaj, że każda firma się zgodzi. Warto zapytać, zanim pojawi się zaległość. Ustawienia automatyczne mogą pomóc, ale trzeba kontrolować saldo i poprawność obciążeń. Samo polecenie przelewu nie tworzy pieniędzy. Kalendarz przydaje się też domownikom, którzy dotychczas widzieli tylko końcową frustrację osoby zarządzającej rachunkami. Konkretne daty pokazują, dlaczego pozornie dostępna kwota nie powinna zostać wydana na spontaniczny zakup w połowie miesiąca.
Oddziel konieczność od wygody, ale nie udawaj, że to zawsze proste
Mieszkanie, jedzenie, podstawowe potrzeby zdrowotne i dojazd do pracy zwykle wymagają ochrony. Jednak granica między koniecznością a wygodą zależy od sytuacji. Samochód może być dodatkiem w dobrze skomunikowanej części miasta i warunkiem zarabiania na wsi. Gotowy posiłek może być impulsem albo praktycznym rozwiązaniem w dniu opieki nad chorą osobą. Nie oceniaj kategorii wyłącznie po nazwie. Sprawdź, jaką funkcję pełni wydatek i co stanie się po jego ograniczeniu. Oszczędność, która zwiększa inne koszty lub odbiera możliwość pracy, może być pozorna.
Pomaga podział na wydatki do ochrony, do sprawdzenia i do odłożenia. Nie musi być stały na zawsze. W jednym miesiącu ważniejsza będzie naprawa urządzenia, w innym zaplanowana konsultacja albo koszt związany ze szkołą. Jeśli pieniędzy nie wystarcza na podstawowe potrzeby, nie zaczynaj od karania się za drobne przyjemności. Trzeba zobaczyć skalę niedoboru i dostępne możliwości wsparcia lub zwiększenia dochodów. Lista ograniczeń powinna odpowiadać problemowi. Gdy brakuje dużej kwoty co miesiąc, rezygnacja z jednego niewielkiego wydatku nie zastąpi rozwiązania strukturalnego.
Małe wydatki warto policzyć bez moralizowania
Drobne zakupy mogą się sumować, ale nie każda kawa jest przyczyną kryzysu finansowego. Warto policzyć rzeczywistą kwotę zamiast używać tego tematu jako symbolu braku rozsądku. Jeśli kilka powtarzających się wydatków daje istotną sumę, wybierz zmianę, która nie wymaga codziennej walki. Możesz ograniczyć częstotliwość, ustalić budżet na przyjemności albo przygotować wygodniejszą alternatywę. Jeśli suma jest mała wobec głównego problemu, nie poświęcaj jej całej uwagi. Duże opłaty i dochody również wymagają przeglądu. Proporcje pomagają nie zamieniać finansów w niekończące się szukanie winy w najmniejszym zakupie.
Zadaj też pytanie o funkcję wydatku. Czy kupujesz coś, bo jesteś głodny, zmęczony, potrzebujesz kontaktu, czy po prostu korzystasz z nawyku? Jeśli rezygnujesz z jedynej krótkiej przerwy w trudnym dniu, dobrze znaleźć inną formę odpoczynku. Inaczej plan oszczędzania będzie odczuwany jako kolejne odebranie czegoś, co pozwalało wytrzymać. Nie trzeba usprawiedliwiać każdego zakupu emocjami, ale warto rozumieć własne zachowania. Dzięki temu zmiana może być praktyczna: przygotowany posiłek, krótsza lista, limit lub decyzja podjęta wcześniej, zamiast kolejnej obietnicy, że od jutra będziesz mieć silniejszą wolę.
Porównuj cenę za to, co rzeczywiście kupujesz
Mniejsze opakowanie może kosztować mniej przy kasie, a więcej w przeliczeniu na kilogram. Duże opakowanie może być korzystniejsze, ale tylko jeśli je wykorzystasz i masz pieniądze oraz miejsce na przechowywanie. Warto patrzeć na cenę jednostkową, nie wyłącznie duży napis na etykiecie. UOKiK opisuje znaczenie prawidłowego prezentowania cen oraz cen jednostkowych. Porównanie powinno uwzględniać również jakość, ilość, trwałość i sposób użycia. Najtańszy produkt, którego nie da się dobrze wykorzystać, nie zawsze oznacza najmniejszy koszt dla domu.
Nie musisz prowadzić wielkiego śledztwa przy każdym drobiazgu. Wybierz kilka regularnie kupowanych produktów i poznaj ich zwykły zakres cen. To daje punkt odniesienia. Zwracaj uwagę na zmianę wielkości opakowania, warunki promocji i konieczność kupienia kilku sztuk. Jeśli oferta wymaga większego wydatku dzisiaj, sprawdź, czy nie zabiera pieniędzy potrzebnych na ważniejszą płatność. Oszczędność jednostkowa nie usprawiedliwia automatycznie przekroczenia możliwości. Dobra decyzja zakupowa uwzględnia cały domowy przepływ pieniędzy, a nie tylko wrażenie, że udało się trafić wyjątkową okazję.
Promocja jest propozycją sklepu, a nie zadaniem do wykonania
W napiętym budżecie łatwo poczuć, że trzeba skorzystać z każdej obniżki, bo inaczej tracimy szansę. Tymczasem promocja oszczędza pieniądze tylko wtedy, gdy kupujesz coś potrzebnego, w rozsądnej ilości i po faktycznie korzystnej cenie. Zapas produktu, którego nie użyjesz, jest wydatkiem. Podobnie zakup wymuszony warunkiem osiągnięcia progu dostawy. Warto mieć listę potrzeb i sprawdzać ofertę wobec tej listy. Sklep może podpowiedzieć okazję, ale nie powinien sam określać, czego twój dom potrzebuje w danym tygodniu.
Materiały UOKiK o informowaniu o obniżkach wyjaśniają zasady pokazywania najniższej wcześniejszej ceny oraz wyjątki. Taka informacja daje lepszy punkt odniesienia niż sama przekreślona kwota, ale nadal trzeba ocenić własną potrzebę. Przy zakupach internetowych dolicz dostawę i ewentualne inne koszty. Jeśli zakup wymaga finansowania, sprawdź całą umowę, nie tylko wysokość jednej raty. Nie klikaj pod wpływem zegara odliczającego koniec oferty. Potrzeba spokojnego namysłu jest realna nawet wtedy, gdy sklep przedstawia pośpiech jako warunek oszczędności.
Sprawdź koszty stałe, zanim zaczniesz ciąć wszystko po trochu
Telefon, internet, ubezpieczenie, abonamenty i opłaty bankowe potrafią pozostawać poza uwagą, bo naliczają się automatycznie. Raz na jakiś czas warto przejrzeć, za co płacisz, kiedy kończy się umowa i jakie są warunki zmiany. Nie rozwiązuj kontraktu bez sprawdzenia opłat oraz skutków. Nie każda tańsza oferta obejmuje to samo. Możesz też odkryć usługę, z której od dawna nie korzystasz. Rezygnacja z niej zwykle wymaga mniej codziennego wysiłku niż kontrolowanie każdej złotówki przy kolejnych zakupach. Ważne, aby zmiana była rzeczywiście wykonalna oraz zgodna z warunkami.
Przy większych kosztach, takich jak mieszkanie i transport, pole manewru bywa ograniczone. Przeprowadzka kosztuje, dłuższy dojazd zabiera czas, a zmiana pojazdu może wymagać kapitału. Nie traktuj dużej decyzji jako prostego kliknięcia w arkuszu. Zrób porównanie całkowitego kosztu i konsekwencji dla życia. Czasem warto poczekać do końca umowy, czasem negocjować, a czasem szukać alternatywy stopniowo. Porządkowanie finansów oznacza również uznanie ograniczeń. Plan, który wymaga niemożliwej zmiany od jutra, może wyglądać świetnie, ale nie daje realnego bezpieczeństwa w najbliższym miesiącu.
Koszt raz w roku nadal jest częścią budżetu
Ubezpieczenie, przegląd, wydatki szkolne, prezenty i naprawy często pojawiają się jako niespodzianki, choć część z nich można przewidzieć. Warto przejrzeć poprzednie miesiące i zapisać te zdarzenia osobno. Jeśli masz możliwość, odkładaj małe kwoty na wydatki, które nadejdą później. Nie musisz mieć idealnego funduszu na każdą kategorię. Samo zauważenie terminu pozwala wcześniej zaplanować decyzję i uniknąć sytuacji, w której cały miesiąc nagle staje się finansową awarią. Nieprzewidziane zdarzenia nadal będą się zdarzać, ale nie wszystko musi otrzymać tę samą etykietę.
Warto też odróżnić koszty planowane od rzeczywistych awarii. Zapis „naprawy” pomaga uwzględnić, że rzeczy się zużywają, nawet jeśli nie znamy konkretnej daty. Jeśli nie masz możliwości odkładania, kalendarz nadal jest użyteczny: pokazuje, kiedy trzeba szukać innego rozwiązania, przesunąć niekonieczny zakup albo sprawdzić dostępne wsparcie. Nie zawstydzaj się za brak rezerwy, jeżeli dochody nie pokrywają podstaw. Ważne jest uczciwe rozpoznanie sytuacji. Dopiero potem można zdecydować, czy problem dotyczy organizacji, wielkości kosztów, terminu wpływów czy trwałego niedoboru środków.
Rozmawiaj o decyzjach, zamiast szukać winnego
Wspólny budżet łatwo staje się polem walki o to, kto jest bardziej odpowiedzialny. Jedna osoba widzi niewielkie zakupy drugiej, ale nie zauważa własnych kosztów albo tego, kto poświęca czas na ich ograniczanie. Lepiej zacząć od wspólnego obrazu wpływów i wydatków. Ustalcie, co chcecie chronić, jakie decyzje podejmujecie razem i jaki zakres własnych wydatków pozostaje po stronie każdego. Rozmowa powinna odbywać się w spokojnym momencie, nie podczas wyrzutu przy kasie. Konkretne liczby są pomocne, lecz nie zastępują szacunku oraz prawa do własnego zdania.
Ważny jest także podział pracy związanej z oszczędzaniem. Tańsze posiłki wymagają planowania, gotowania i sprzątania. Porównywanie ofert zajmuje czas. Jeśli jedna osoba wykonuje całą tę pracę, „oszczędzamy razem” może oznaczać w praktyce jej dodatkowy etat. Ustalcie nie tylko kwoty, ale też obowiązki. Można zdecydować, że jedna osoba sprawdza umowy, druga planuje zakupy, a obie wykonują potrzebne czynności. Zmiana ma być do utrzymania. Plan oparty na stałym przeciążeniu jednej osoby może szybko prowadzić do konfliktu, choć w pierwszym miesiącu pokaże lepszy wynik w arkuszu.
Dzieci potrzebują jasności, a nie odpowiedzialności za budżet domu
Gdy trzeba ograniczyć wydatki, można powiedzieć dziecku, że rodzina wybiera teraz inne rozwiązanie. Nie trzeba udawać, że nic się nie zmieniło, ale nie warto obciążać go dorosłym lękiem. „W tym miesiącu nie kupujemy tego, bo najpierw opłacamy ważne rzeczy” jest bardziej czytelne niż „przez twoje zachcianki nie wystarcza nam pieniędzy”. Dziecko może być rozczarowane i nie musi od razu przyjąć decyzji z pełnym zrozumieniem. Dorosły pozostaje odpowiedzialny za granicę oraz za sposób rozmowy, który nie zamienia potrzeb dziecka w winę.
Można wspólnie szukać bezpłatnych lub tańszych aktywności, ale nie przedstawiać ich jako gorszej wersji prawdziwego życia. Warto zachować małe rytuały kontaktu: wyjście do biblioteki, spacer, gotowanie, spotkanie z bliskimi. Jeśli sytuacja jest bardzo trudna, sprawdzaj dostępne formy wsparcia u właściwych lokalnych instytucji i w aktualnych informacjach. Nie obiecuj dziecku zakupu w terminie, którego nie znasz, tylko po to, żeby zakończyć rozmowę. Jasne „teraz nie wiem” może być spokojniejsze niż seria obietnic, których potem nie da się dotrzymać. Bezpieczeństwo buduje także przewidywalność relacji, nie wyłącznie wysokość wydatków.
Czasem potrzebna jest rozmowa o dochodach
Jeśli po rozsądnym przeglądzie nadal brakuje pieniędzy na podstawowe potrzeby, warto spojrzeć na stronę dochodową. Możliwości zależą od zdrowia, rynku, opieki nad bliskimi i czasu. Podwyżka, zmiana pracy czy dodatkowe zlecenie nie są równie dostępne dla każdego. Można jednak sprawdzić konkretne opcje zamiast przyjąć, że jedyną drogą jest kolejne cięcie. Przy nowej pracy porównuj także dojazd, stabilność, wymiar czasu i koszty opieki. Większa kwota na papierze nie zawsze daje większy dochód do dyspozycji ani lepszy bilans życia.
Nie podejmuj dodatkowych zobowiązań zarobkowych bez policzenia ich kosztu. Praca wieczorami może być krótkoterminowym rozwiązaniem, lecz może też zwiększyć wydatki na wygodę i zmniejszyć możliwość odpoczynku. Jeśli rozważasz działalność, trzeba sprawdzić obowiązki podatkowe, składkowe i umowne w aktualnych oficjalnych źródłach lub z księgowym. Unikaj ofert obiecujących pewny, szybki zysk bez ryzyka. Napięcie finansowe zwiększa atrakcyjność takich obietnic. Warto zrobić krok w stronę większych dochodów, ale opierać go na warunkach i realnym zapotrzebowaniu, a nie na nadziei sprzedawanej jako gwarancja.
Kiedy pojawia się ryzyko zaległości, działaj wcześnie
Jeżeli widzisz, że nie zapłacisz ważnego rachunku, nie czekaj wyłącznie z poczuciem wstydu. Sprawdź warunki umowy, możliwe rozwiązania oraz dostępne wsparcie. Kontakt z wierzycielem lub usługodawcą może pozwolić omówić sytuację, choć nie gwarantuje zgody na zmianę. Nie podpisuj nowej umowy tylko dlatego, że daje chwilową ulgę. Trzeba poznać całkowity koszt, terminy i konsekwencje. Przy zadłużeniu lub zagrożeniu podstawowych potrzeb warto szukać indywidualnej pomocy prawnej albo doradczej u właściwych instytucji. Dokładna ścieżka zależy od rodzaju zobowiązania i sytuacji domu.
Nowa pożyczka na stare koszty może odsunąć problem bez jego rozwiązania. Nie oznacza to, że każdy produkt finansowy jest zły, lecz decyzja wymaga pełnego obrazu. Zapisz kwoty, oprocentowanie, dodatkowe opłaty, terminy oraz swoje realne wpływy. Jeśli nie rozumiesz warunku, poproś o wyjaśnienie przed podpisaniem. Nie przyjmuj presji czasu jako dowodu, że oferta jest korzystna. W trudnej sytuacji potrzebujesz więcej jasności, nie mniej. Celem jest odzyskanie możliwości działania i zabezpieczenie podstaw, a nie ukrycie problemu przed sobą przez kolejny miesiąc kosztem większego zobowiązania.
Zostaw w planie miejsce na zwykłe życie
Budżet pozbawiony jakiejkolwiek elastyczności może rozpaść się przy pierwszej zmianie planów. Jeśli możliwości pozwalają, uwzględnij niewielką kwotę na nieprzewidziane drobiazgi i przyjemności. Nie musi być duża. Chodzi o to, żeby każda spontaniczna kawa lub potrzebny zakup nie wyglądały jak całkowita porażka. Przy bardzo napiętych finansach takie miejsce może być ograniczone, ale warto przynajmniej szukać form kontaktu i odpoczynku, które nie wymagają dużych kosztów. Oszczędzanie nie powinno oznaczać całkowitego odcięcia od ludzi oraz wszystkiego, co daje odrobinę radości.
Po kilku tygodniach sprawdź, co działa, a co jest zbyt wymagające. Jeśli plan gotowania wymaga więcej czasu, niż masz, uprość posiłki zamiast rezygnować ze wszystkiego. Jeśli zapisywanie każdego paragonu nie pomaga, wybierz szersze kategorie i stały przegląd konta. Dobra organizacja ma służyć życiu, nie stawać się jego kolejnym źródłem lęku. Rosnące ceny mogą ograniczać wybór, ale nadal warto podejmować decyzje w oparciu o własne priorytety. Największą zmianą bywa nie perfekcyjny budżet, lecz wiedza, gdzie dokładnie jest problem i jaki następny krok ma realny sens.
Wybierz kilka decyzji o największym znaczeniu
Przykładowo dom może najpierw zrezygnować z nieużywanej usługi, ustalić listę podstawowych posiłków i przełożyć niekonieczny zakup sprzętu. To konkretne działania, których skutek da się zobaczyć. Inny dom będzie potrzebował rozmowy o czynszu albo sprawdzenia dodatkowego źródła dochodu, bo małe oszczędności niewiele zmieniają. Nie porównujcie planów bez znajomości warunków. To, co u kogoś wygląda jak prosta decyzja, może wymagać u ciebie opieki nad dzieckiem, dojazdu lub czasu, którego obecnie nie masz. Skuteczny plan jest dopasowany do zasobów, a nie do najbardziej efektownej listy porad.
Czas również jest zasobem, który trzeba uwzględnić
Wyjazd do trzech sklepów może zmniejszyć cenę produktów i jednocześnie zwiększyć koszt transportu oraz zabrać pół dnia. Samodzielna naprawa bywa rozsądna, ale tylko jeśli masz odpowiednie umiejętności i nie ryzykujesz bezpieczeństwa. Warto policzyć całość, nie samą różnicę na paragonie. Czas nie zawsze ma prostą cenę w złotówkach, jednak jego brak wpływa na odpoczynek, opiekę i możliwość pracy. Jeśli oszczędzanie prowadzi do stałego przemęczenia, plan może być zbyt wymagający. Można szukać prostszej alternatywy, która daje nieco mniejszą, ale bardziej trwałą korzyść.
Dobrym pytaniem jest: czy tę zmianę da się powtarzać w zwykłym tygodniu, a nie tylko podczas jednego zmotywowanego weekendu? Jeśli odpowiedź brzmi nie, zmniejsz zakres. Możesz porównywać ceny kilku ważnych produktów zamiast całego sklepu, gotować większą porcję zamiast codziennie nowego dania albo sprawdzać umowy raz na określony czas. Nie każda oszczędność musi wymagać maksymalnego wysiłku. Dom potrzebuje systemu, który przetrwa zmęczenie, zmianę planów i gorszy dzień. W przeciwnym razie krótkoterminowy wynik zostanie okupiony kosztem, którego arkusz finansowy w ogóle nie pokazuje.
Ogranicz marnowanie, zanim zaczniesz odbierać sobie potrzebne rzeczy
Przy jedzeniu część oszczędności może wynikać z lepszego wykorzystania zakupów, a nie z jedzenia coraz mniej. Sprawdź, co najczęściej zostaje i dlaczego. Być może planujesz zbyt wiele różnych potraw, kupujesz zapasy bez sprawdzenia lodówki albo opakowania są za duże. Warto stworzyć kilka posiłków opartych na produktach, które rzeczywiście lubicie i potraficie przygotować. Uwzględnij właściwe przechowywanie oraz bezpieczeństwo żywności. Nie przedłużaj używania produktu wbrew zaleceniom tylko dlatego, że nie chcesz stracić pieniędzy. Zdrowie nie powinno być kosztem realizacji planu oszczędnościowego.
Przed zakupami zobacz zawartość domu i wybierz, co trzeba zużyć najpierw. Możesz planować luźniej: kilka głównych produktów, dodatki pasujące do różnych dań i jedno proste rozwiązanie na zmęczony wieczór. Nie potrzebujesz perfekcyjnego menu, które rozsypie się przy pierwszej zmianie grafiku. Jeśli domownicy mają różne potrzeby żywieniowe, uwzględnij je zamiast traktować jako niepotrzebny koszt. Przy problemach zdrowotnych i zaleconej diecie decyzje warto omawiać z właściwym specjalistą. Porządkowanie zakupów może ograniczyć straty, ale nie powinno zamieniać potrzeb zdrowotnych w temat do oszczędzania na ślepo.
Odłożenie zakupu może być decyzją, a nie porażką
Nie wszystko trzeba kupić teraz. Jeśli rzecz nie jest konieczna, można zapisać ją na liście i wrócić do tematu po pewnym czasie. To pozwala zobaczyć, czy potrzeba pozostaje realna i czy pojawiły się ważniejsze wydatki. Lista nie musi być zakazem na zawsze. Jest sposobem na oddzielenie impulsu od decyzji. Przy większych zakupach warto ustalić warunek: dostępna kwota, termin, zużycie obecnego sprzętu lub konkretny cel. Dzięki temu „kiedyś” staje się czymś bardziej przejrzystym niż ciągłe odkładanie z poczuciem, że na nic nie zasługujesz.
Możesz także sprawdzić możliwość naprawy, pożyczenia lub zakupu używanej rzeczy, jeśli odpowiada to potrzebie i jest bezpieczne. Nie każda alternatywa będzie korzystna. Trzeba uwzględnić stan, gwarancję, koszt transportu oraz ryzyko oszustwa. Przy zakupie od nieznanej osoby nie kieruj się wyłącznie presją atrakcyjnej ceny. Warto zachować zwykłą ostrożność i sprawdzić warunki transakcji. Oszczędność powinna wynikać z sensownego wyboru, a nie z przyjęcia większego ryzyka bez wiedzy. Czasem najrozsądniejsze będzie poczekanie, czasem zakup nowej rzeczy, a czasem rezygnacja, bo funkcję da się spełnić inaczej.
Ustal rytm przeglądu, żeby pieniądze nie zajęły całego życia
Ciągłe sprawdzanie konta nie zawsze zwiększa kontrolę. Może podtrzymywać lęk, szczególnie gdy nie pojawiają się nowe informacje. Ustal krótki, regularny czas na przegląd: sprawdzenie płatności, ważnych zmian i decyzji na kolejny okres. W razie rzeczywistego ryzyka trzeba działać wcześniej, ale poza tym nie musisz codziennie rozpoczynać całej analizy od nowa. Wspólny przegląd pomaga też domownikom zobaczyć sytuację bez przypadkowych wyrzutów. Niech rozmowa kończy się kilkoma ustaleniami, które wiadomo, kto i kiedy wykona, zamiast samym poczuciem, że wszystko jest niepokojące.
Na koniec zapisz również to, co działa. Udało się uniknąć zbędnej opłaty, przygotować ważny rachunek, ograniczyć marnowanie albo spokojniej porozmawiać o planach. Nie chodzi o udawanie, że problem zniknął. Chodzi o zachowanie pełnego obrazu i dostrzeganie własnego wpływu. Jeśli mimo zmian niedobór pozostaje, to informacja o potrzebie szerszego rozwiązania. Możesz szukać pomocy i nowych możliwości bez uznawania całego wysiłku za bezsensowny. Poczucie bezpieczeństwa rośnie nie tylko wraz z kwotą na koncie, lecz także wtedy, gdy wiesz, co się dzieje, jakie decyzje są możliwe i kto może cię wesprzeć.